Eerst doorgeven, dan vergelijken
Een verhuizing verandert de gegevens waarop uw verzekeraar uw premie baseert. Uw adres, het type woning en de grootte van het huis tellen mee. Geef de verhuizing daarom altijd door, ook als u niet van verzekeraar wisselt.
Doet u dat niet, dan loopt u risico bij een schadeclaim. Een verzekeraar die niet weet waar u woont, kan de dekking in twijfel trekken. Het doorgeven is bij de meeste verzekeraars een formulier op de website of een telefoontje.
Een verhuizing is ook een goed moment om te vergelijken. U heeft toch alle polissen op tafel. Overstappen hoeft niet, maar kijk of de dekking nog past bij de nieuwe woning. Verhuist u van een klein appartement naar een groter huis, dan staat er waarschijnlijk meer in uw huis dan toen u de inboedelverzekering afsloot.
Welke verzekering vraagt wat
Het overzicht hieronder laat per verzekering zien wat u doorgeeft en waar u op let. De termijnen verschillen per verzekeraar, dus lees uw polisvoorwaarden.
| Verzekering | Wat u doorgeeft | Waar u op let |
|---|---|---|
| Inboedel | Nieuw adres en woningtype | Verzekerde som, dekking op twee adressen en tijdens opslag |
| Opstal | Nieuw adres, of opzeggen bij verkoop | Herbouwwaarde, leegstand en de datum van de sleutel |
| Aansprakelijkheid | Nieuw adres en gezinssamenstelling | Of alle huisgenoten meeverzekerd zijn |
| Auto | Nieuw adres | De premie hangt vaak af van postcode |
| Huurdersbelang | Nieuw adres, bij huur | Verbeteringen die u zelf aanbracht |
Inboedelverzekering tijdens de verhuizing
De inboedelverzekering dekt wat u uit huis kunt meenemen. Tijdens een verhuizing staan uw spullen op twee plekken tegelijk, en soms ook in een auto of in opslag. Veel verzekeraars dekken de inboedel in die periode op beide adressen, maar die dubbele dekking is begrensd.
Of uw polis dat doet en hoe lang het duurt, verschilt per maatschappij. Kijk dat na in uw polisvoorwaarden en meld de verhuizing altijd vooraf bij uw verzekeraar.
Dat vraagt om een goede planning. Staat uw oude huis nog twee maanden vol dozen terwijl u al in het nieuwe woont, kijk dan of uw termijn niet afloopt voor u klaar bent. Hoe u dat kunt voorkomen, leest u in hoe kiest u uw verhuisdatum.
Opstalverzekering en twee huizen
Heeft u de sleutel van uw nieuwe huis, terwijl het oude nog niet is overgedragen? Dan bezit u tijdelijk twee huizen, en u verzekert ze allebei. Verzeker het nieuwe huis vanaf de eerste dag. Dat kan tijdelijk naast het oude huis, maar meld het bij uw verzekeraar.
Controleer ook de voorwaarden voor leegstand. Er geldt een maximale termijn dat een huis leeg mag staan, en die ligt volgens de Consumentenbond bij de meeste verzekeraars tussen 3 en 6 maanden. Soms is de dekking bij leegstand beperkt tot een paar oorzaken, zoals brand, ontploffing, blikseminslag, storm en hagel.
Verkoopt u het oude huis en verhuist u van koop naar huur, dan heeft u geen opstalverzekering meer nodig. U kunt de polis opzeggen vanaf de dag dat u de sleutel overdraagt aan de nieuwe eigenaar. Meer over de dagen rond de sleutel leest u in sleuteloverdracht bij een koopwoning.
Let bij een nieuwe opstalverzekering op de herbouwwaarde. Dat is het bedrag dat nodig is om uw huis opnieuw op te bouwen, bijvoorbeeld na brand. Het is niet hetzelfde als de WOZ-waarde of de verkoopprijs. Een te lage herbouwwaarde betekent onderverzekering.
Een appartement of een huurhuis
Verhuist u naar een koopappartement, dan regelt de vereniging van eigenaren meestal de opstalverzekering. U hoeft die dan niet zelf af te sluiten. Wel kunt u het eigenaarsbelang meeverzekeren op uw inboedelverzekering, als u zelf iets heeft verbouwd of luxer heeft afgewerkt dan de buren.
Een tip van de Consumentenbond is nagaan waar de VvE de opstal heeft ondergebracht. Vraag bij dezelfde verzekeraar een offerte voor uw inboedel. Dat bespaart gedoe als er schade is aan zowel opstal als inboedel.
Huurt u, dan verzekert de verhuurder het gebouw. U overweegt een huurdersbelang. Dat zijn veranderingen die u zelf heeft aangebracht of van de vorige huurder heeft overgenomen, zoals een parketvloer, een luxere keuken of behang. Die vallen niet standaard onder de opstalverzekering van de verhuurder.
Aansprakelijkheid en auto
Een aansprakelijkheidsverzekering dekt schade die u aan anderen toebrengt. Bij een verhuizing verandert er weinig, behalve uw adres en soms uw gezin. Woont er na de verhuizing iemand anders mee, bijvoorbeeld een partner of een kind dat bij u intrekt, controleer dan of die persoon is meeverzekerd.
Ook de autoverzekering krijgt het nieuwe adres. De premie hangt bij veel verzekeraars af van de postcode, dus u kunt na de verhuizing een andere premie krijgen. Dat is een ander moment dan de verhuisdag, maar het hoort bij dezelfde lijst. Zet het op het rijtje van adressen dat u doorgeeft, naast bank, werkgever en abonnementen.
Verhuist u met een zware of kwetsbare auto, een caravan of een scooter in de schuur? Ook dat geeft u door, zodat uw polis klopt met wat er daadwerkelijk bij u staat. Een verzekeraar vraagt zelden iets terug, maar bij schade kijkt hij wel naar uw gegevens.
Wat de verzekering van de verhuizer dekt
Een verhuisbedrijf kan aansprakelijk zijn voor schade tijdens het verhuizen. Dat staat los van uw eigen polis. De Consumentenbond adviseert om goed na te gaan wat het contract zegt over schade tijdens de verhuizing. Kijk ook of die schade onder uw inboedelverzekering valt.
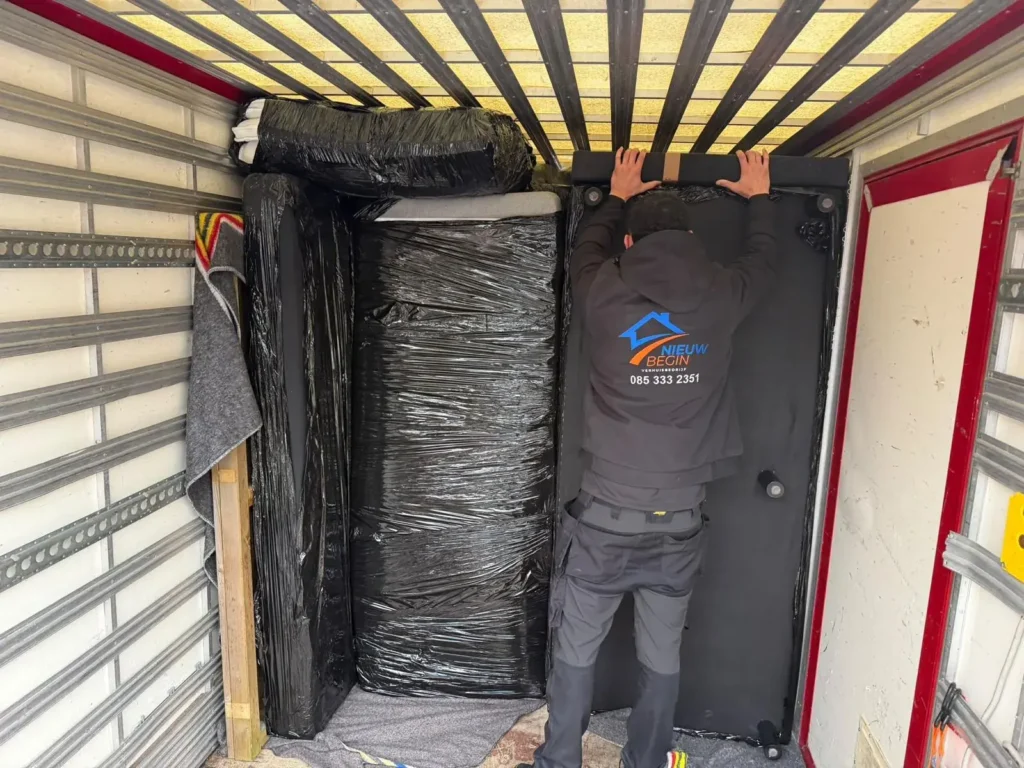
Bij Nieuw Begin zijn de verhuizingen verzekerd tot € 2.500.000, met een eigen risico van € 300. Kwetsbare stukken fotograferen wij voor en na het vervoer, zodat er bij een schade een vergelijkingsfoto is. Hoe dat precies werkt, staat in wat de verzekering van een verhuizer dekt.
Een eigen foto maakt het eenvoudiger
U kunt zelf ook foto’s maken van waardevolle spullen. Een kast, een schilderij of een instrument met een foto van voor de verhuizing is makkelijker te beoordelen. Bewaar ook de aankoopbonnen van duurdere zaken, zeker als de waarde boven de verzekerde som van uw inboedel kan uitkomen.
Verzekering van spullen in opslag
Gaan uw spullen niet meteen van het oude naar het nieuwe huis? Dan zet u ze tijdelijk weg. De meeste inboedelverzekeraars bieden dekking tijdens opslag, maar de voorwaarden verschillen. Vraag uw verzekeraar om bevestiging, schriftelijk als dat kan.
Wij zetten spullen weg bij onze opslagpartner, zie opslag tussen twee woningen. Wat u per verzekeraar moet controleren bij opslag, staat in inboedelverzekering in opslag.
Een voorbeeld met een overlap van twee maanden
Stel, u koopt een huis, krijgt de sleutel op 1 maart en levert het oude huis op 1 mei op. Zo zou uw verzekeringsplanning eruit kunnen zien. Dit is een rekenvoorbeeld.
- Begin februari meldt u de verhuizing bij uw verzekeraar en vraagt u naar de duur van de dubbele dekking.
- Op 1 maart sluit u de opstalverzekering voor het nieuwe huis af, vanaf de dag van de sleutel.
- Op de verhuisdag verhuist de inboedel. Staat er nog iets in het oude huis, dan blijft dat verzekerd binnen de dubbele dekking.
- Op 1 mei draagt u het oude huis over. Vanaf die dag zegt u de opstalverzekering van het oude huis op.
Zit er meer dan een paar maanden tussen de sleutel en de overdracht, dan kan de dubbele dekking van uw verzekeraar aflopen. Vraag daar vooraf naar. Een tijdlijn voor zo’n situatie vindt u in de verhuischecklist.
Uw lijst voor de verhuisweek
- Alle polissen verzameld: inboedel, opstal, aansprakelijkheid, auto.
- De verhuizing doorgegeven bij elke verzekeraar, met de datum van de sleutel.
- Dubbele dekking nagevraagd en de einddatum genoteerd.
- Opzegging van de oude opstal gepland op de dag van de overdracht.
- Foto’s gemaakt van kwetsbare of waardevolle spullen.
Bij een verhuizing met ons vraagt u de offerte aan via de offerteaanvraag. Daarin staat wat wij verzekeren. Dan weet u binnen 24 uur waar u aan toe bent, en kunt u de rest van uw verzekeringen daarop afstemmen.
Lees ook Wat dekt de verzekering van een verhuizer? · Is uw inboedel verzekerd in een opslag? · Sleuteloverdracht bij een koopwoning, wat gebeurt er op de dag?